


การติดตั้งพลังงานแสงอาทิตย์ของอินเดีย สู่ระดับโลก!
Oct 23, 2023
สหรัฐอเมริกาสำนักงานสารสนเทศพลังงาน (EIA)เป็นสาขาของรัฐบาลสหรัฐฯ ที่รับผิดชอบด้านการวิจัยภาคพลังงานทั่วโลก รายงานแนวโน้มพลังงานระหว่างประเทศล่าสุดที่เผยแพร่โดยหน่วยงานคาดการณ์ว่าอินเดียจะครองโลกในแง่ของกำลังการผลิตพลังงานแสงอาทิตย์ที่ติดตั้งภายในปี 2593
EIA เผยแพร่รายงานเมื่อต้นสัปดาห์นี้ ซึ่งเป็นชุดสิ่งพิมพ์ประจำปีล่าสุดที่คาดการณ์ถึงการผสมผสานพลังงานทั่วโลกในปี 2050 รายงานดังกล่าวจำลองสถานการณ์จำนวนหนึ่งที่เกี่ยวข้องกับการนำเทคโนโลยีคาร์บอนเป็นศูนย์มาใช้ทั่วโลกและต้นทุนที่เกี่ยวข้อง การเปลี่ยนแปลง
EIA ตั้งข้อสังเกตว่าการคาดการณ์ไม่ได้คำนึงถึงกฎหมายหรือข้อบังคับที่สำคัญที่อาจผ่าน เช่น พระราชบัญญัติลดเงินเฟ้อ ซึ่งมีผลกระทบอย่างมากต่ออุตสาหกรรมพลังงานของสหรัฐฯ แต่รายงานดังกล่าวยังคงเป็นเครื่องมือที่มีประโยชน์มากในการคำนึงถึง อุตสาหกรรมพลังงานแสงอาทิตย์อาจเปลี่ยนแปลงไปอย่างไรในปีต่อๆ ไป
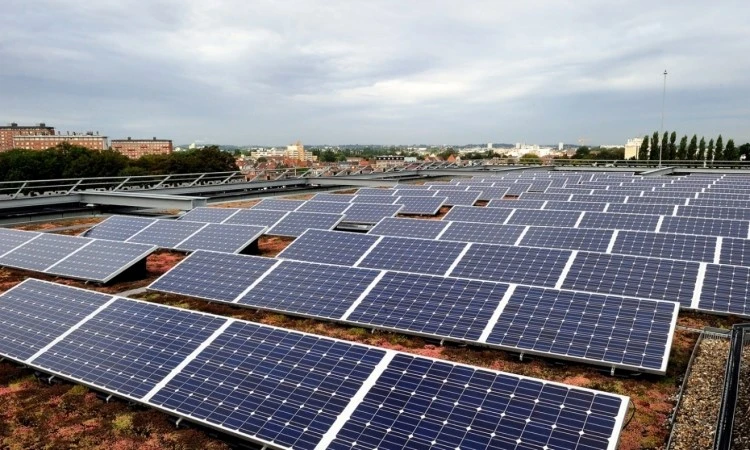
อินเดียจะครองอุตสาหกรรมพลังงานแสงอาทิตย์
ข้อสรุปที่โดดเด่นที่สุดของรายงานคือ EIA คาดว่าอุตสาหกรรมพลังงานแสงอาทิตย์ทั่วโลกจะถูกครอบงำโดยอินเดียภายในปี 2593 แทนที่จะเป็นยักษ์ใหญ่ในอุตสาหกรรมในปัจจุบันอย่างจีนและสหรัฐอเมริกา ตัวเลขเหล่านี้มาจากสถานการณ์ "อ้างอิง" ของ EIA ซึ่งเป็นการคาดการณ์สำหรับซีรีส์รายงานแนวโน้มพลังงานประจำปี
ซึ่ง EIA ยอมรับว่าไม่ใช่ "การคาดการณ์ที่เป็นไปได้มากที่สุดสำหรับอนาคต แต่เป็นพื้นฐานในการประมาณผลกระทบของการเปลี่ยนแปลงนโยบายหรือเทคโนโลยี"

ผู้เขียนโครงการรายงานว่าภายในปี 2593 อินเดียจะเป็นประเทศเดียวที่มีกำลังการผลิตติดตั้งพลังงานแสงอาทิตย์มากกว่า 1TW โดยมีการติดตั้งทั้งหมด 1.1TW ซึ่งมากกว่าสองเท่าของกำลังการผลิตติดตั้ง 468GW ในยุโรปและยูเรเซีย
พลังงานแสงอาทิตย์จะครองสัดส่วนพลังงานภายในประเทศของอินเดียด้วย ข้อมูลจาก IEA แสดงให้เห็นว่ากำลังผลิตพลังงานแสงอาทิตย์ที่ติดตั้งของอินเดียจะเพิ่มขึ้นในอัตราเฉลี่ย 11.3% ต่อปีจาก 2022-2050 ซึ่งแซงหน้าประเทศอื่นๆ ทั้งหมด ในทางตรงกันข้าม การผลิตเชื้อเพลิงเหลวของอินเดียจะลดลงในอัตราเฉลี่ย 11.4% ต่อปี สิ่งนี้ชี้ให้เห็นว่าอินเดียจะไม่เพียงลงทุนอย่างมากในด้านการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ในทศวรรษต่อ ๆ ไป แต่ยังอาจดึงดูดการลงทุนจากภาคน้ำมันและก๊าซที่มีประสิทธิผลในอดีตอีกด้วย
ในทุกประเทศที่ทำการสำรวจ คาดว่าพลังงานแสงอาทิตย์จะเติบโตในอัตราที่น่าอัศจรรย์ ในแอฟริกา กำลังการผลิตติดตั้งพลังงานแสงอาทิตย์กำลังเติบโตในอัตราเฉลี่ยต่อปีที่ 8.5% ซึ่งเชื่อมโยงกับพลังงานความร้อนใต้พิภพซึ่งมีอัตราการเติบโตสูงสุดในแอฟริกา กำลังการผลิตติดตั้งรวมของภาคพลังงานแสงอาทิตย์ในแอฟริกาคาดว่าจะสูงถึง 140GW ภายในปี 2593 เทียบกับเพียง 8GW สำหรับภาคความร้อนใต้พิภพ
ในทำนองเดียวกัน ยุโรป ยูเรเซีย และสหรัฐอเมริกา ต่างมี CAGR ที่สูงเป็นอันดับสองสำหรับภาคพลังงานแสงอาทิตย์ของตน รองจากพลังงานความร้อนใต้พิภพและการจัดเก็บแบตเตอรี่ แสดงให้เห็นว่าพลังงานแสงอาทิตย์เป็นตัวเลือกการลงทุนที่น่าสนใจสำหรับหลายภูมิภาค แม้ว่าจะมีลำดับความสำคัญที่แตกต่างกันสำหรับการลงทุนโครงสร้างพื้นฐานด้านพลังงานใหม่ก็ตาม
ตามการคาดการณ์ของ EIA อินเดียจะมีสัดส่วนมากกว่าหนึ่งในแปดของกำลังการผลิตติดตั้งพลังงานแสงอาทิตย์ของโลกภายในปี 2593 การเปลี่ยนแปลงนี้ยังชี้ให้เห็นว่าความเข้มข้นของกำลังการผลิตพลังงานแสงอาทิตย์ที่ติดตั้งทั่วโลกจะต่ำกว่าที่เป็นอยู่ในปัจจุบัน EIA ตั้งข้อสังเกตว่าจีนคิดเป็น 4.2GW จาก 1.4TW ของกำลังการผลิตพลังงานแสงอาทิตย์ที่ติดตั้งทั่วโลกในปี 2565 โดยลำพังรับผิดชอบเกือบหนึ่งในสามของกำลังการผลิตพลังงานแสงอาทิตย์ที่ติดตั้งของโลก
พลังงานแสงอาทิตย์บูมในสถานการณ์ต้นทุนคาร์บอนต่ำเป็นศูนย์
นอกจากนี้ รายงานยังคาดการณ์สถานการณ์ต้นทุนที่แตกต่างกัน 2 รูปแบบสำหรับการเปลี่ยนแปลงด้านพลังงานจนถึงปี 2050 โดยสถานการณ์หนึ่งมีต้นทุนที่สูงขึ้นในการลดคาร์บอนของพลังงานผสมของโลก และส่งผลให้ความเป็นไปได้ด้านนวัตกรรมและการลงทุนในพลังงานหมุนเวียนลดลง และอีกสถานการณ์หนึ่งกลับตรงกันข้าม
สิ่งนี้เห็นได้ชัดเจนโดยเฉพาะในภาคพลังงานแสงอาทิตย์ ซึ่งนักพัฒนาและผู้ผลิตยังคงลงทุนในเทคโนโลยีใหม่และกระบวนการผลิตเพื่อปรับปรุงประสิทธิภาพการแปลงของแผงเซลล์แสงอาทิตย์ การเติบโตอย่างต่อเนื่องของอุตสาหกรรมพลังงานแสงอาทิตย์ทั่วโลกจึงจำเป็นต้องมีการลงทุนจำนวนมาก และการทำให้แน่ใจว่าการวิจัยและพัฒนาพลังงานแสงอาทิตย์ใหม่ๆ จะดำเนินการในลักษณะที่คุ้มต้นทุน ถือเป็นข้อกำหนดเบื้องต้นสำหรับการขยายอุตสาหกรรม

EIA รายงานว่าอุตสาหกรรมพลังงานแสงอาทิตย์ทั่วโลกจะมีกำลังการผลิตติดตั้งถึง 5.9 TW ในสถานการณ์ที่มีต้นทุนคาร์บอนเป็นศูนย์ต่ำ เทียบกับ 3.3 TW ในสถานการณ์ที่มีต้นทุนคาร์บอนเป็นศูนย์สูง การเปลี่ยนแปลงที่สำคัญที่สุดคือในสหรัฐอเมริกา ซึ่งคาดว่าจะสูงถึง 550 GW ของกำลังการผลิตติดตั้งในสถานการณ์ต้นทุนสูง เทียบกับ 1.2 TW ในสถานการณ์ต้นทุนต่ำ การเปลี่ยนแปลงนี้เทียบเท่ากับการเพิ่มกำลังการผลิตติดตั้งพลังงานแสงอาทิตย์ของสหรัฐอเมริกามากกว่าสองเท่ามากกว่าสองเท่า และส่วนแบ่งของกำลังการผลิตติดตั้งทั่วโลกของสหรัฐอเมริกาอยู่ที่ประมาณหนึ่งในห้า .
ผลกระทบที่สำคัญอื่นๆ จะเห็นได้ในแอฟริกา ซึ่งกำลังการผลิตติดตั้งเพิ่มขึ้นจาก 93GW เป็น 235GW และในอินเดีย ซึ่งกำลังการผลิตติดตั้งเพิ่มขึ้นจาก 877GW เป็น 1.4TW ในขณะเดียวกัน การมีส่วนร่วมของจีนในอุตสาหกรรมพลังงานแสงอาทิตย์ทั่วโลกจะยังคงไม่เปลี่ยนแปลงค่อนข้างน้อยภายใต้ทั้งสองสถานการณ์ ในสถานการณ์ที่มีต้นทุนสูง กำลังการผลิตติดตั้งของจีนคือ 847GW และในสถานการณ์ที่มีต้นทุนต่ำ กำลังการผลิตติดตั้งของจีนคือ 1.5TW ซึ่งทั้งสองแห่งคิดเป็นประมาณหนึ่งในสี่ของการติดตั้งพลังงานแสงอาทิตย์ทั้งหมดของโลก
บางทีสิ่งที่ให้กำลังใจมากที่สุดสำหรับการเปลี่ยนแปลงพลังงานโดยรวมก็คือการเติบโตที่คาดหวังในสถานการณ์ที่มีต้นทุนต่ำจะส่งผลให้กำลังการผลิตเชื้อเพลิงฟอสซิลที่ติดตั้งลดลงด้วย ในสถานการณ์ที่มีต้นทุนสูง คาดว่าภาคส่วนเชื้อเพลิงฟอสซิลจะมีกำลังการผลิตติดตั้งถึง 5.4 เมกะวัตต์ ในขณะที่ในสถานการณ์ที่มีต้นทุนต่ำ ตัวเลขนี้จะลดลงประมาณหนึ่งในสามเหลือ 3.7 เมกะวัตต์ สิ่งนี้ชี้ให้เห็นว่า ตามที่คาดว่าจะเกิดขึ้น ในอินเดีย การขยายตัวของภาคพลังงานแสงอาทิตย์อาจดึงเงินและความสนใจไปจากการผลิตไฟฟ้าแบบเดิมๆ
ในแถลงการณ์ที่มาพร้อมกับรายงาน ผู้บริหาร EIA โจ เดอคาโรลิส กล่าวว่า "พลังงานทดแทนกำลังกลายเป็นแหล่งผลิตไฟฟ้าที่มีการแข่งขันด้านต้นทุนมากขึ้น และกำลังเติบโตเร็วที่สุดเมื่อเผชิญกับการเติบโตทางเศรษฐกิจที่สูงและความต้องการไฟฟ้าที่เพิ่มขึ้น" DeCarolis ยังกล่าวถึงความสำคัญของการลงทุนด้านการจัดเก็บแบตเตอรี่ซึ่งเป็นส่วนหนึ่งของการเปลี่ยนแปลงนี้ ในอิตาลีและสหรัฐอเมริกา การพัฒนาโซลูชันการจัดเก็บพลังงานที่มีประสิทธิภาพเป็นส่วนสำคัญของการเปลี่ยนแปลงพลังงานสะอาด
DeCarolis กล่าวต่อว่า "พื้นที่จัดเก็บแบตเตอรี่มีสัดส่วนน้อยกว่า 1% ของความจุไฟฟ้าทั่วโลกในปี 2565" EIA คาดว่าความจุแบตเตอรี่จะเพิ่มขึ้นเป็น 4-9% ของความจุไฟฟ้าทั่วโลกภายในปี 2593"


